https://lawnet.gr/law-news/%ce%b5%ce%bb%ce%bb%ce%ac%ce%b4%ce%b1/%ce%b4%ce%ac%ce%bd%ce%b5%ce%b9%ce%b1-%ce%b5%ce%bb%ce%b2-%cf%86%cf%81%ce%ac%ce%b3%ce%ba%ce%bf%cf%85-%ce%b1%ce%af%cf%84%ce%b7%ce%bc%ce%b1-%cf%80%cf%81%ce%bf%ce%b4%ce%b9%ce%ba%ce%b1%cf%83%cf%84%ce%b9/?fbclid=IwAR3l5cLxT6eZ2Lq6LUq_TEi_5swykeSDHCd9BvDMq5R_ca-k24NdmkPhd58
Τρίτη 15 Οκτωβρίου 2019
Αίτημα Προδικαστικού ερωτήματος στο ΔΕΕ από την νομική ομάδα του ΣΥΔΑΝΕΦ (Συλλόγου Δανειοληπτών Ελβετικού Φράγκου (CHF)
https://lawnet.gr/law-news/%ce%b5%ce%bb%ce%bb%ce%ac%ce%b4%ce%b1/%ce%b4%ce%ac%ce%bd%ce%b5%ce%b9%ce%b1-%ce%b5%ce%bb%ce%b2-%cf%86%cf%81%ce%ac%ce%b3%ce%ba%ce%bf%cf%85-%ce%b1%ce%af%cf%84%ce%b7%ce%bc%ce%b1-%cf%80%cf%81%ce%bf%ce%b4%ce%b9%ce%ba%ce%b1%cf%83%cf%84%ce%b9/?fbclid=IwAR3l5cLxT6eZ2Lq6LUq_TEi_5swykeSDHCd9BvDMq5R_ca-k24NdmkPhd58


Δευτέρα 3 Ιουνίου 2019
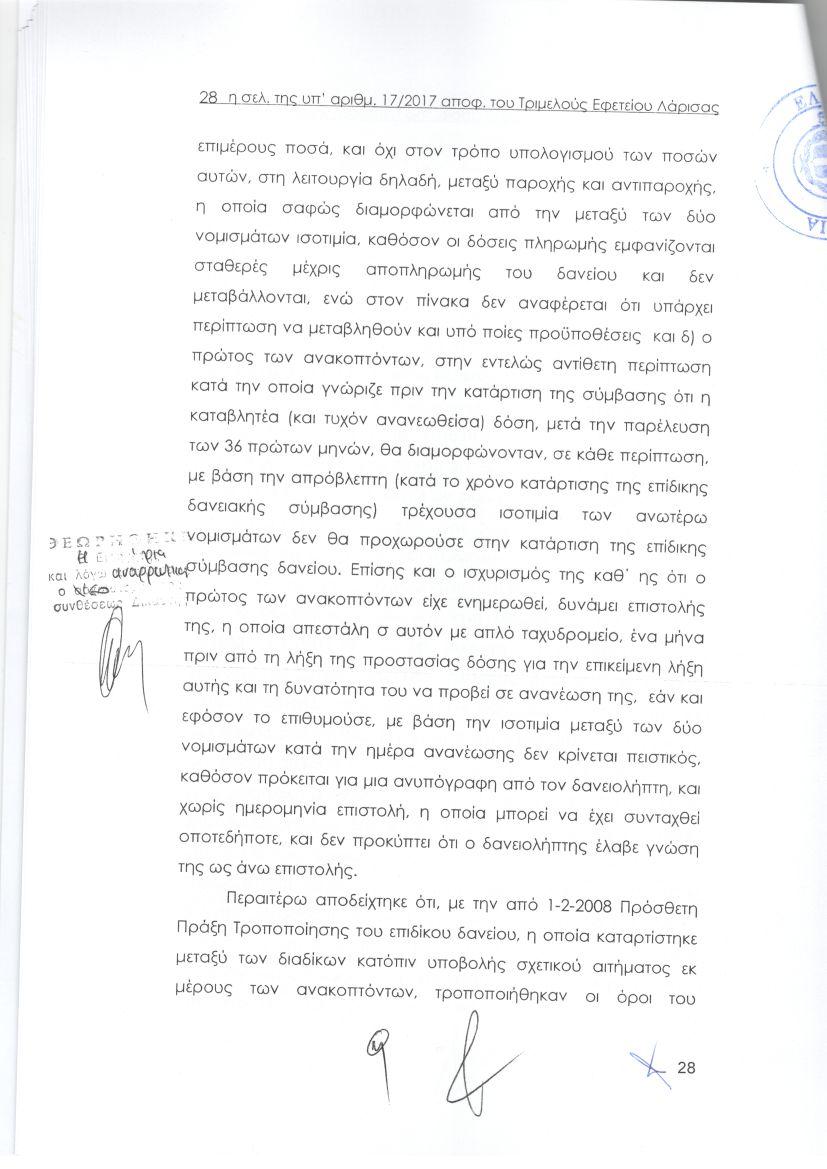
Και με την βούλα του Αρείου Πάγου το αμετάκλητο της με στοιχεία 17/2017 απόφασης του Τριμελούς Εφετείου Λάρισας-'Ακυρη η διαταγή πληρωμής βασιζόμενη σε σύμβαση δανείου CHF με 3ετή προστασία δόσης και με προφορικό ΓΟΣ περί "ανανέωσής" της.
Και με τη βούλα του Αρείου Πάγου (απόφαση 369/2019 του Ά2 Τμήματος) επικυρώθηκε η παραίτηση της αναιρεσείουσας τράπεζας Ευρομπανκ Α.Ε στην αναίρεση που είχε ασκήσει κατά της με στοιχεία 17/2017 απόφασης του Τριμελούς Εφετείου Λάρισας.
Συνεπώς αμετάκλητα ακυρώθηκε διαταγή πληρωμής της τράπεζας "Eurobank Ergasias A.E" κατά δανειολήπτη Ελβετικών Φράγκων η οποία εκδόθηκε με βάση σύμβαση δανείου ελβετικών φράγκων με (3ετή προστασία της μηνιαίας δόσης και με βάση προφορικό ΓΟΣ περί "ανανέωσής της").


Τετάρτη 15 Μαΐου 2019
Δάνεια τα οποία έχουν μετατραπεί από Ευρώ σε Ελβετικά φράγκα (CHF)- Ουδόλως καταλαμβάνονται από το δεδικασμένο της απόφασης 4/2019 ΟλΑΠ.- Η παράβαση του καθήκοντος αληθείας από τις Τράπεζες (άρθρο 116 Κ.Πολ.Δ)
Η παράβαση του καθήκοντος αληθείας από τις τράπεζες (άρθρο 116 Κ.Πολ.Δ)
Αγαπητοί αναγνώστες-δανειολήπτες ελβετικών φράγκων (CHF), η αλήθεια είναι ότι πολλοί, για να μην πω οι περισσότεροι, έχετε απογοητευθεί από την πρόσφατη απόφαση 4/2019 της ολομελείας του Αρείου Πάγου, η οποία αψηφώντας τις πρόσφατες νομολογίες του ΔΕΕ, ή μάλλον για να το θέσω στην σωστή βάση του, όχι αψηφώντας, αλλά λαμβάνοντές τις υπόψη πολύ σοβαρά, κάθησε και σκέφτηκε με ποιο τρόπο θα μπορούσε να τις προσπεράσει. Και αυτός ο τρόπος δεν μπορούσε να ήταν άλλος από την εύκολη, μα κατάπτυστη διαδρομή του να μην μπει σε κόπο καθόλου να τις εφαρμόσει, δηλ. να μην προβεί καθόλου σε έλεγχο της προσβαλλόμενης ρήτρας αποπληρωμής των δανείων, θεωρώντας πως αυτή η ρήτρα απηχεί ή ταυτίζεται με την διάταξη του εθνικού δικαίου του άρθρου 291 ΑΚ, η οποία εφαρμόζεται σε κάθε περίπτωση που στην Ελλάδα έχουμε συνομολόγηση οφειλής σε κάθε νόμισμα, ο οφειλέτης, αν δεν συμφωνήθηκε το αντίθετο, έχει δικαίωμα να πληρώσει σε εγχώριες νομισματικές μονάδες με βάση την τρέχουσα αξία του νομίσματος στο χρόνο και τον τόπο της οφειλής.
Εδώ βέβαια τίθεται το εύλογο ερώτημα : Για ποιο λόγο η ΠΔΤΕ 251/2002 θέτει ως υποχρέωση των πιστωτικών ιδρυμάτων συγκεκριμένη πληροφόρηση αναφορικά με τα δάνεια σε συνάλλαγμα ; Δεν γνωρίζαν για το 291ΑΚ; Απάντηση : Ασφαλώς και γνωρίζαν αλλά στα απο τα πιστωτικά ιδρύματα χορηγούμενα δάνεια σε συνάλλαγμα το επιτόκιο, η διάρκεια και οι λοιποί όροι συμφωνούνται ελεύθερα μεταξύ των συμβαλλομένων μερών (ΠΔΤΕ 2325/1994). Αυτή είναι η ιστορική προσέγγιση κύριοι της νομιναλιστικής αρχής στα χορηγούμενα από τα πιστωτικά ιδρύματα, δάνεια σε συνάλλαγμα και όχι το 291ΑΚ.
Συνεπώς, ακόμη και στην περίπτωση που κάποιος δεν είναι νομικός, αυτό που μπορεί απλούστατα να καταλάβει είναι πως για να δεσμεύεται οποιοδήποτε εθνικό δικαστήριο απο την προαναφερόμενη απόφαση της Ολομελείας του Αρείου Πάγου (4/2019), θα πρέπει να έχουμε συνομολόγηση οφειλής σε ξένο νόμισμα, δηλαδή εξαρχής σύναψη δανείου σε συνάλλαγμα και ειδικότερα σε ελβετικά φράγκα.
Επομένως, ανακύπτει το εύλογο ερώτημα και αφορά μεγάλη μερίδα των δανειοληπτών που έχουν μετατρέψει το νόμισμα του δανείου τους απο ευρώ (€) σε ελβετικά φράγκα (CHF), δηλαδή αφορά το συγκεκριμένο κομμάτι δανειοληπτών οι οποίοι αρχικά συνήψαν στεγαστικό ή επαγγελματικό δάνειο σε ευρώ και δια μίας πρόσθετης πράξης τροποποίησης συμφώνησαν να μετατραπεί το νόμισμα του δανείου τους σε ελβετικά φράγκα, αν δεσμεύονται τα εθνικά δικαστήρια και ως προς αυτούς!!
Η απάντηση στο προαναφερόμενο ερώτημα είναι πως ουδόλως στην συγκεκριμένη περίπτωση έχουμε εξαρχής σύναψη οφειλής σε ξένο νόμισμα και επομένως τα εθνικά δικαστήρια δεν δεσμεύονται στις συγκεκριμένες περιπτώσεις.
Και εδώ ανακύπτει το γιατί ; Έχει άραγε κανείς από εσάς σκεφτεί τί σημαίνει μετατροπή του νομίσματος σε ένα δάνειο ; Αλήθεια, πως μπορεί ακόμη και ένας δικαστής να συλλάβει το νόημα και να κατανοήσει τη φύση της μετατροπής του νομίσματος ενός δανείου από το ένα νόμισμα στο άλλο ; Στην περίπτωση αυτή υφίσταται νέο δάνειο σε ελβετικά φράγκα το οποίο εξόφλησε το προηγούμενο δάνειο σε ευρώ, οπότε έχουμε νέα συνομολόγηση οφειλής σε ξένο νόμισμα ή απλά άλλαξε το νόμισμα έκφρασης του νομίσματος οφειλής ;
Εδώ υφίσταται και η ξεδιάντροπη αλλοίωση της πραγματικότητας από τις εναγόμενες τράπεζες. Ακούστε λοιπόν τί έχει πει μία απόφαση εθνικού δικαστηρίου στον πρώτο βαθμό. Λέει η απόφαση :
Στην
πραγματικότητα ο δανειζόμενος συνάπτει ένα νέο δάνειο σε ελβετικά φράγκα
και στη συνέχεια με τα ελβετικά φράγκα τα οποία λαμβάνει μέσω του δανείου
που συνήψε σε ελβετικό φράγκο, τα μετατρέπει σε ευρώ προκειμένου να αποπληρώσει
το δάνειο του σε ευρώ. Έτσι το μεν αρχικό δάνειο σε ευρώ αποπληρώνεται
(εξοφλείται) και παραμένει πλέον οφειλόμενο (εν ενεργεία) το νέο δάνειο σε
ελβετικό. Αυτός είναι ο τρόπος με το οποίο ένα δάνειο που συνήφθει σε ευρώ
μετατρέπεται σε δάνειο ελβετικών φράγκων. Προφανώς από εκείνη τη στιγμή η
οφειλή του δανειολήπτη έναντι της Τράπεζας είναι σε ελβετικά φράγκα.»
Ποιά είναι τα σφάλματα της προηγούμενης απόφασης ; Το πρώτο σφάλμα της είναι ότι συνάγει συμπέρασμα χωρίς να έχει προσφύγει στους ερμηνευτικούς κανόνες των δικαιοπραξιών (άρθρα 175 και 200ΑΚ), παρόλου που χρησιμοποιεί την φράση "στην πραγματικότητα", δηλαδή παρόλου που το ίδιο το δικαστήριο θεωρεί πως υφίσταται ασάφεια στο τί συμβαίνει πραγματικά κατά την μετατροπή του νομίσματος ενός δανείου σε ένα άλλο άλλο νόμισμα και συγκεκριμένα στις περιπτώσεις που μας ενδιαφέρουν σε ελβετικά φράγκα (CHF).
Το δεύτερο σφάλμα του είναι ότι στήριξε την εν λόγω ελάσσονα πρόταση σε μη νόμιμη βάση, καταλείποντας κενά και αμφιβολίες, δοθέντος ότι η αλήθεια είναι πως για να συμβεί αυτό που προαναφέρθηκε, δηλαδή ένα νέο δάνειο σε ελβετικά φράγκα, θα πρέπει να λάβει χώρα η εξής διαδικασία :
α. νέα λογιστική εκταμίευση σε ελβετικά φράγκα (CHF)
β. εν αγνοία πώληση των ελβετικών φράγκων από τον δανειολήπτη στην τράπεζα και αντίστοιχα αγορά απο την τράπεζα των ελβετικών φράγκων που περιήλθαν στην κυριότητα του δανειολήπτη,
γ. καταβολή απο την τράπεζα του τιμήματος της πώλησης των ελβετικών φράγκων στον δανειολήπτη, δηλ. του αποδίδει το ποσό σε ευρώ ως τίμημα της ειρημένης πώλησης δια του οποίου και θα εξοφλήθεί το υφιστάμενο άληκτο κεφάλαιο των ευρώ (€).
Συνεπώς, στην περίπτωση που δεν συμβούν όλα τα προηγούμενα, ουδόλως υφίσταται συνομολόγηση νέας οφειλής σε ελβετικά φράγκα, αλλά απλή αλλοίωση της ενοχής, δεν υφίσταται νέα χορήγηση ελβετικών φράγκων, αλλά υφίσταται μόνο η αρχική χορήγηση είναι σε ευρώ και δια της προαναφερόμενης πρόσθετης πράξης μετατροπής του νομίσματος, στην πραγματικότητα συμφωνείται απο το χρονικό σημείο της μετατροπής και εντεύθεν, το ελβετικό φράγκο να χρησιμοποιείται ως χρήμα-μέτρο, δηλαδή, ως νόμισμα υπολογισμού της οφειλής και μόνο, αφού η αρχική χορήγηση είναι σε ευρώ, αλλά και σε ευρώ αποπληρώνονται και όλες οι δανειακές υποχρεώσεις αλλά με βάση την, καθ' εκάστη πληρωμή, ισοτιμία των δύο νομισμάτων, τον τρόπο καθορισμού της οποίας συμφωνούν τα συμβαλλόμενα μέρη.
Τί γράφουν οι τράπεζες στις αντικρούσεις του και στην κυριολεξία προσπαθούν να εξαπατήσουν τους δικαστές.
Λένε πχ. το δάνεισμα μπορεί να περιέλθει από την περιουσία του δανειστή στην περιουσία του οφειλέτη με οποιονδήποτε ισοδύναμο της μεταβίβασης της κυριότητας οικονομικό τρόπο και πιο συγκεκριμένα με την πραγματική μετατροπή του του άληκτου κεφαλαίου του δανείου από ευρώ σε ελβετικά φράγκα.
Το ψεύδος δεν έχει όρια και όσο πιο μεγάλο είναι τόσο πιο πιστευτό μπορεί να γίνει. Τούτο δε διότι, το δάνεισμα περιήλθε από την περιουσία του δανειστή στην κυριότητα του οφειλέτη και αυτό έλαβε χώρα μία φορά, δηλαδή όταν εξαρχής συνάφθηκε το δάνειο σε ευρώ (€). Ουδόλως έλαβε χώρα περιέλευση νέου δανείσματος με ισοδύναμο της κυριότητας οικονομικό τρόπο, πράγμα που θα μπορούσε να συμβεί μόνο με νέα λογιστική εκταμίευση ελβετικών φράγκων στον καταθετικό λογαριασμό του καταναλωτή, εξόφληση του υφιστάμενου άληκτου κεφαλαίου των ευρώ (€) και εκ νέου συνομόληση οφειλής σε ελβετικά φράγκα (CHF). Δηλαδή, να υπάρξει εκ νέου καινούρια χορηγητική διαδρομή του λογιστικού χρήματος, γιατί το συνάλλαγμα είναι όντως λογιστικό χρήμα.
Ενδείκτης ενίσχυσης των προαναφερόμενων, η συμπεριφορά των συμβαλλόμενων μερών κατά την διάρκεια λειτουργίας της σύμβασης και συγκεκριμένα η εμμονή της τράπεζας στην αρχική προσημείωση σε ευρώ, αλλά και η διατήρηση των αποσπασμάτων των εμπορικών βιβλίων της τράπεζας από την αρχική σύναψη του δανείσματος σε ευρώ.
Όλα αυτά θα πρέπει να επισημαίνονται στους φυσικούς δικαστές, δοθέντος ότι αποτελούς ουσιώδεις-λυσιτελείς ισχυρισμούς που μπορούν να καθορίσουν την αληθινή φύση της δικαιοπραξίας.
Ως δικηγόρος του Συναδεφ και ως συνήγορος πολλών δανειοληπτών ελβετικού φράγκου, εύχομαι και το πιστεύω διατηρώντας θετική σκέψη πως, οι υποθέσεις αυτές που μαστίζουν χιλιάδες νοικοκυριά, να λυθούν στο τέλος με τον πρέποντα τρόπο, που δεν είναι άλλος από το -5% της ισοτιμίας εκταμίευσης. Και φυσικά δεν μπορώ να ακούω τραπεζοεπιχείρηματα, ακόμη και από σοβαρούς ανθρώπους, ότι τον πρώτο καιρό οι δανειολήπτες ωφελήθηκαν. Δεν έχει σημασία αυτό!!!!!!
Το δίκαιο προστασίας του καταναλωτή δημιουργήθηκε προκειμένω να μην δημιουργούνται απο προδιατυπωμένους ΓΟΣ ελλείματα πληροφοριών και εναλλακτικών λύσεων αλλά και προκειμένω να μην καταλύονται οι κανόνες του υγιούς ανταγωνισμού και της ελεύθερης συγκριτικής εκτίμησης μεταξύ διαφόρων προιόντως του ιδίου ή διαφορετικού προμηθευτή.
Στο δια ταύτα, αν επεξηγήθηκαν όλα όσα έπρεπε στους δανειολήπτες μέσω ενός επιβαλλόμενου επιπέδου πληροφόρησης, τα κριτήρια καθορισμού του οποίου (επιπέδου πληροφόρησης) τίθεται στις αποφάσεις του ΔΕΕ (C-186/16, C-51/17, C-26/13), τότε ισχύει η αρχή της αυτοευθύνης και είναι οι δανειολήπτες είναι υπεύθυνοι για την επιλογή της.
Συνεπώς, το αν ωφελήθηκαν στην αρχή, αλλά ουδόλως τους παρασχέθει είτε συμβατικά είτε με ξεχωριστό κείμενο το επίπεδο πληροφόρησης όπως το απαιτεί το ΔΕΕ, η ωφέλειά τους κατά τα δύο πρώτα χρόνια της συμβατικής λειτουργίας των δανείων αποτελεί παραδοχή που ουδόλως διακόπτει την αιτιώδη διαδρομή της σημαντικής διατάραξης της ισορροπίας των δικαιωμάτων και υποχρεώσεων που ισχύει κατά την σύναψη της σύμβασης, αλλά εκδηλώθηκε κατά την λειτουργία της, πολλώ δε μάλλον που όλες οι τράπεζες γνωρίζαν για επικείμενη υποτίμηση του ευρώ σε ποσοστό 30% και μάλιστα εξ αυτών είχε κερδίσει και την 2η θέση σε παγκόσιο επίπεδο, αναφορικά με την πορεία ισοτιμίας του δολλαρίου......
Με αμέριστη εκτίμηση και συμπαράσταση σε όλους όσοι υφίστανται καθημερινά ψυχική ταλαιπωρία....
Α.Π
Παρασκευή 23 Μαρτίου 2018
Δάνεια σε CHF- Πολιτική Ομολογία περί εκ των προτέρων (προς της χορήγησης των επίμαχων δανείων) γνώση των τραπεζών για επερχόμενη ανατίμηση του Ελβετικού Φράγκου (CHF)
Ζωντανή απόδειξη των όσων ξεκίνησα να τονίζω απο το έτος 2012, ότι
δηλαδή τα τραπεζικά ιδρύματα που είχαν χορηγήσει δάνεια σε ελβετικά
φράγκα γνώριζαν για την επικείμενη ανατίμηση του ελβετικού φράγκου μέχρι
και ποσοστό 30%, αποτελεί η απάντηση ενός εκ των κορυφαίων υπουργών της
τωρινής κυβέρνησης σε επίκαιρη ερώτηση βουλευτή. Καλό θα είναι αυτός ο
ισχυρισμός να μην διαψεύδεται από δώ και στο εξής, γιατί έχουμε δει και
έχουμε διαβάσει σε "τραπεζικές" προτάσεις ουκ ολίγα ψεύδη.
Από νομικής πλευράς κατά την άποψή μου, το θέμα έχει λυθεί απο το ΔΕΕ
τον Σεπτέμβριο του 2017 με την τελευταία απόφαση C-186/2016. Όλα όσα έχω
ακούσει από πολλούς και διάφορους προσκείμενους ή μη σε τράπεζες περί αποφασάρας που επιλύει οριστικά το θέμα και εννοώ την
τελευταία απόφαση με στοιχεία 911/2017 του Εφετείου ΑΘηνών, τα αφήνω τελείως ασχολίαστα. Δεν
αξίζουν απάντησης. Την απάντηση, ο ίδιος ο έλληνας νομοθέτης την έχει δώσει από
την πρώτη στιγμή που νομοθέτησε την εισαγωγή του ευρώ (€) στην Ελλάδα με
τον νόμο 2842/2000. Το έχει δηλώσει πολλάκις και ο συνάδελφος,
συνεργάτης και φίλος μου Μάριος Μαρινάκος :
Άρθρο 4 παρ. 1. του ν. 2842/2000 : Τα πιστωτικά ιδρύματα που
λειτουργούν στην Ελλάδα και έχουν εξουσιοδοτηθεί να πραγματοποιούν
πράξεις σε συνάλλαγμα, διενεργούν ελεύθερα για ίδιο λογαριασμό και με
δικό τους κίνδυνο πάσης φύσεως πράξεις σε συνάλλαγμα.
Επομένως, τα όσα λέει η τελευταία εφετειακή απόφαση 911/2017, η οποία σημειωθείτω ουδόλως σχολίασε έστω και με μία γραμμή τον προαναφερόμενο ουσιώδη ισχυρισμό που αποτελεί ισχυρισμό καταλυτικό των επιχειρημάτων ότι ο ΓΟΣ περί αποπληρωμής των δανείων με βάση την τρέχουσα ισοτιμία €/CHF, αποτελεί όρο δηλωτικό του άρθρου 291ΑΚ, ότι δηλαδή είναι ο ίδιος ο νόμος και ο νόμος δεν μπορεί καν να υπαχθεί σε έλεγχο καταχρηστικότητας, εμένα προσωπικά με αφήνουν παγερά αδιάφορο, στο μέτρο που τουλάχιστον τόσο κυρίως σε επίπεδο Αρείου Πάγου όσο και στα ατομικά δικόγραφα θα πρέπει το δικαστήριο να αντικρούσει τον lex specialis του άρθρου 4 παρ. 1 του ν. 2842/2000 που ως ειδικότερος νόμος, ενδοτικού δικαίου και καθοδηγητικής λειτουργίας καθοδηγεί τον δικαστή στο να υπαγάγει τον ΓΟΣ αποπληρωμής σε πλήρη έλεγχο καταχρηστικότητας, στο μέτρο που στην προκείμενη περίπτωση συντρέχει και το πραγματικό και η συνέπεια του ειρημένης διάταξης.
Δηλαδή, πρώτον (1ον) τα εγχώρια πιστωτικά ιδρύματα που είναι εξουσιοδοτημένα να πραγματοποιούν πράξεις συναλλάγματος, δανείστηκαν στην διατραπεζική αγορά συνάλλαγμα στο δικό τους όνομα και για δικό τους λογαριασμό και όχι στο όνομα των δανειοληπτών και δεύτερον (2ον), η συνέπεια που προβλέπει η εν λόγω διάταξη είναι η ανάληψη του συναλλαγματικού κινδύνου από το τραπεζικό ίδρυμα.
Γι αυτό και κατά την ακροαματική διαδικασία της συλλογικής αγωγής κατά της Εθνικής Τράπεζας, ο μάρτυρας της εθνικής, προφανώς και γνωρίζοντας την εν λόγω διάταξη, σε ερώτηση της έδρας απήντησε πως η τράπεζα δανείζεται για λογαριασμό του πελάτη και πως ο ρόλος της είναι ρόλος "μεσάζοντα". Μόνο που εν προκειμένου, το μεν οι δανειολήπτες ουδόλως μπορούν να δανειστούν συνάλλαγμα σε ατομικό επίπεδο στην διατραπεζική αγορά, το δε τα εγχώρια πιστωτικά ιδρύματα δανείστηκαν στην διατραπεζικό (εάν δανείστηκαν) μόνο στο δικό τους όνομα και για δικό τους λογαριασμό. Είναι προφανές για ποιο λόγο έδωσε την συγκεριμένη απάντηση ο προαναφερόμενος μάρτυρας.
Κατά συνέπεια, ο νομοθέτης καθοδηγεί τα πράγματα όπως ανωτέρω, ότι δηλαδή στα εν λόγω δάνεια, ο ΓΟΣ περί αποπληρωμής με την τρέχουσα ισοτιμία euro/CHF όχι μόνο είναι δηλωτικός του άρθρου 291ΑΚ, αλλά ΑΝΤΙΣΤΡΟΦΑ ΔΗΛΩΤΙΚΟΣ ΤΟΥ ΑΡΘΡΟΥ 4 παρ.1 του ν. 2842/2000.
Είδομεν, το είπε άλλωστε και ο Υπουργός : Υπάρχει ακόμη δρόμος για την επίλυση του θέματος δια της δικαστικής οδού!
Επομένως, τα όσα λέει η τελευταία εφετειακή απόφαση 911/2017, η οποία σημειωθείτω ουδόλως σχολίασε έστω και με μία γραμμή τον προαναφερόμενο ουσιώδη ισχυρισμό που αποτελεί ισχυρισμό καταλυτικό των επιχειρημάτων ότι ο ΓΟΣ περί αποπληρωμής των δανείων με βάση την τρέχουσα ισοτιμία €/CHF, αποτελεί όρο δηλωτικό του άρθρου 291ΑΚ, ότι δηλαδή είναι ο ίδιος ο νόμος και ο νόμος δεν μπορεί καν να υπαχθεί σε έλεγχο καταχρηστικότητας, εμένα προσωπικά με αφήνουν παγερά αδιάφορο, στο μέτρο που τουλάχιστον τόσο κυρίως σε επίπεδο Αρείου Πάγου όσο και στα ατομικά δικόγραφα θα πρέπει το δικαστήριο να αντικρούσει τον lex specialis του άρθρου 4 παρ. 1 του ν. 2842/2000 που ως ειδικότερος νόμος, ενδοτικού δικαίου και καθοδηγητικής λειτουργίας καθοδηγεί τον δικαστή στο να υπαγάγει τον ΓΟΣ αποπληρωμής σε πλήρη έλεγχο καταχρηστικότητας, στο μέτρο που στην προκείμενη περίπτωση συντρέχει και το πραγματικό και η συνέπεια του ειρημένης διάταξης.
Δηλαδή, πρώτον (1ον) τα εγχώρια πιστωτικά ιδρύματα που είναι εξουσιοδοτημένα να πραγματοποιούν πράξεις συναλλάγματος, δανείστηκαν στην διατραπεζική αγορά συνάλλαγμα στο δικό τους όνομα και για δικό τους λογαριασμό και όχι στο όνομα των δανειοληπτών και δεύτερον (2ον), η συνέπεια που προβλέπει η εν λόγω διάταξη είναι η ανάληψη του συναλλαγματικού κινδύνου από το τραπεζικό ίδρυμα.
Γι αυτό και κατά την ακροαματική διαδικασία της συλλογικής αγωγής κατά της Εθνικής Τράπεζας, ο μάρτυρας της εθνικής, προφανώς και γνωρίζοντας την εν λόγω διάταξη, σε ερώτηση της έδρας απήντησε πως η τράπεζα δανείζεται για λογαριασμό του πελάτη και πως ο ρόλος της είναι ρόλος "μεσάζοντα". Μόνο που εν προκειμένου, το μεν οι δανειολήπτες ουδόλως μπορούν να δανειστούν συνάλλαγμα σε ατομικό επίπεδο στην διατραπεζική αγορά, το δε τα εγχώρια πιστωτικά ιδρύματα δανείστηκαν στην διατραπεζικό (εάν δανείστηκαν) μόνο στο δικό τους όνομα και για δικό τους λογαριασμό. Είναι προφανές για ποιο λόγο έδωσε την συγκεριμένη απάντηση ο προαναφερόμενος μάρτυρας.
Κατά συνέπεια, ο νομοθέτης καθοδηγεί τα πράγματα όπως ανωτέρω, ότι δηλαδή στα εν λόγω δάνεια, ο ΓΟΣ περί αποπληρωμής με την τρέχουσα ισοτιμία euro/CHF όχι μόνο είναι δηλωτικός του άρθρου 291ΑΚ, αλλά ΑΝΤΙΣΤΡΟΦΑ ΔΗΛΩΤΙΚΟΣ ΤΟΥ ΑΡΘΡΟΥ 4 παρ.1 του ν. 2842/2000.
Είδομεν, το είπε άλλωστε και ο Υπουργός : Υπάρχει ακόμη δρόμος για την επίλυση του θέματος δια της δικαστικής οδού!
Τρίτη 10 Οκτωβρίου 2017
ΝΕΑ ΕΦΕΤΕΙΑΚΗ ΑΠΟΦΑΣΗ ΓΙΑ ΔΑΝΕΙΟ ΣΕ ΕΛΒΕΤΙΚΟ ΦΡΑΓΚΟ-ΥΠ' ΑΡΙΘΜ. 86/2017 ΕΦΕΤΕΙΟΥ ΑΙΓΑΙΟΥ-ΑΝΑΓΝΩΡΙΖΕΙ ΤΗΝ ΑΝΑΔΡΟΜΙΚΗ ΙΣΧΥ ΤΩΝ ΑΡΧΙΚΩΝ ΣΥMΒΑΣΕΩΝ ΣΕ ΕΥΡΩ
Μία ακόμη θετική εφετειακή απόφαση για τους δανειολήπτες δανείων σε ελβετικά φράγκα (CHF).
Μία σύντομη παρουσίαση της υπόθεσης :
Οι συμβάσεις των δανείων επ' αφορμή των οποίων εξεδόθη η υπ' αριθμ. 86/2017 απόφαση του Εφετείου Αιγαίου ήταν επαγγελματικά.
Οι θεμελιώδεις σκέψεις της εν λόγω εφετειακής απόφασης.
α. Τα πιστωτικά ιδρύματα οφείλουν να παρέχουν περιοδική έγγραφη ενημέρωση στους συναλλασσόμενους κατά την διάρκεια ισχύος και λειτουργίας των συμβάσεων για τον τρόπο εφαρμογής των όρων που έχουν συμφωνηθεί, επομένως στα δάνεια σε ελβετικά φράγκα οφείλουν στα extrait που αποστέλλουν περιοδικώς στους δανειολήπτες να αναφέρεται η συγκεκριμένη κάθε φορά πράξη ανταλλαγής των νομισμάτων. Καταρρίπτεται μετά ταύτα η επιχειρηματολογία των τραπεζών περί μη υπάρξεως ανάλογης υποχρέωσης στο μέτρο που οι δανειολήπτες μπορούν να "γνωρίσουν" την ισοτιμία ανταλλαγής είτε από τον τύπο είτε κατόπιν απλής επίσκεψής τους σε οποιοδήποτε υποκατάστημα της τράπεζας.
β. Οφείλουν στην περίπτωση των δανείων σε ελβετικά φράγκα να αναφέρουν για την δυνατότητα και το κόστο χρησιμοποίησης τεχνικών κάλυψης των συναλλαγματικών κινδύνων από την ενδεχόμενη μεταβολή της συναλλαγματικής ισοτιμίας ή και των επιτοκίων, δηλαδή η ενημέρωση του δανειολήπτη πρέπει να γίνεται από κατάλληλα εκπαιδευμένο προσωπικό, που να διαθέτει το προβλεπόμενο από την διάταξη του άρθρου 14 του . ν 3606/2007 πιστοποιητικό καταλληλότητας.
γ. Για την θεμελίωση της απαιτούμενης διαφάνειας των συμβάσεων σε ελβετικά φράγκα, πρέπει να παρουσιάζονται κατά τρόπο σαφή και ορισμένο, τα δικαιώματα και οι υποχρέωσεις των συμβαλλομένων και ειδικότερα να διατυπώνεται ευκρινώς ο τρόπος λειτουργίας της συναλλαγματικής ισοτιμίας, η μέθοδος και οι ιδιαιτερότητες μηχανισμού μετατροπής του εγχώριου νομίσματος σε ξένο και η σχέση μεταξύ του μηχανισμού αυτού και τυχόν άλλων, ώστε να ο καταναλωτής να διαγνώσει εκ των προτέρων τις δυσμενείς οικονομικές συνέπειες και επιβαρύνσεις,
δ. Το τραπεζικό ίδρυμα ουδόλως κάλεσε τους δανειολήπτες να προσυπογράψουν την πράξη μετατροπής του νομίσματος απο ευρώ σε φράγκα, παρά αρκέστηκε στην προφορική αποδοχή της κατά τα άλλα συμφέρουσας πρότασης που τους απηύθυνε ο προστηθείσα υπάλληλός της,
ε. Η τράπεζα παρά την υποχρέωση προστασίας αλλά και της επισταμένης ενημέρωσης των πελατών της σύμφωνα με τις κατευθυντήριες γραμμές της ΠΔΤΕ 2501/2002 : 1. δεν ενημέρωσε κατάλληλα τους δανειολήπτες για τη φύση και τα χαρακτηριστικά του δανειακού προιόντος σε ελβετικά φράγκα (CHF) και εν γένει για τους όρους και τις προυποθέσεις που διέπουν την μετατροπή του νομίσματος από ευρώ σε ελβετικά φράγκα, 2. δεν παρείχε περιοδική έγγραφη ενημέρωση στους δανειολήπτες για τον τρόπο εφαρμογής των όρων που έχουν συμφωνηθεί, και
3. κυρίως ουδεμία ενημέρωση παρείχε σχετικά με τον κίνδυνο από ενδεχόμενη διακύμανση της συναλλαγματικής ισοτιμίας των νομισμάτων ώστε οι δανειολήπτες να σχηματίσουν πριν την σύναψη σαφή εικόνα για την εξέλιξη της δανειακής σχέσης,
στ. Ότι τα χρηματικά ποσά που χορηγήθηκαν ως δάνεια, δεν εκταμιεύθηκαν σε ελβετικά φράγκα, αλλά μετατράπηκαν στην συνέχεια λογιστικά στο νόμισμα αυτό, χωρίς να αποδεικνύεται ότι πράγματι η τράπεζα δανείστηκε αντίστοιχα ελβετικά φράγκα από την διατραπεζική αγορά,
ζ. ότι η τράπεζα στο πλαίσιο των επίμαχων συμβάσεων δεν παρείχε ουσιαστικά ουδεμία ενημέρωση για τις συνέπειες της μετατροπής του νομίσματος των δανείων,
η. ότι αντίθεται με ότι το συγκεκριμένο τραπεζικό ίδρυμα ισχυρίζεται στις προτάσεις του στις εν λόγω υποθέσεις (το γνωρίζω από πρώτο χέρι), από την συναλλακτική σχέση που δημιουργείται μεταξύ τράπεζας και πελάτη προκύπτουν τόσο γενικής φύσης υποχρέωσεις όσο και ειδικής που έχουν την βάση τους σε συγκεκριμένη σχέση στο μέτρο που η τράπεζα είναι επαγγελματίας και γνώστης της αγοράς χρήματος με ευρύτατη πληροφόρηση στον χρηματοπιστωτικό τομέα,
θ. ότι απο την σχέση εμπιστοσύνης και εν μέρει εξάρτητης του πελάτη από την τράπεζα, απορρέει αφενός μεν η ειδικότερη υποχρέωσή της ηνα μην επιδιώκει μονομερώς την πρόταξη των ατομικών συμφερόντων της και ότι η υπό ευρεία έννοια παροχή της πρέπει να τελεί σε σχέση αναλογίας με την αιτούμενη από τον πελάτη αντιπαροχή, αφετέρου δε η ειδικότερη υποχρέωσή της ενημέρωσης και παροχής συμβουλών ανάλογα με τις συγκεκριμένες συνθήκες και το επίπεδο γνώσεων των πελατών της στο μέτρο που είναι πρόδηλο ότι εάν ο συγκεκριμένος πελάτης δεν αντιλαμβάνεται τους κινδύνους απο την σκοπούμενη συναλλαγή ή όταν η τράπεζα γνωρίζει ορισμένα γεγονότα (π.χ η γνώση της οριακά πιθανής οικονομικής διαταραχής της υποτίμησης του ευρώ το έτος 2006 μέχρι και ποσοστό της τάξης του 30%), που αν γνώριζε ο πελάτης πιθανότατα δεν θα προέβαινε στην σύναψή της,
ι. Ότι εξαιτίας της προαναφερόμενης σχέσης εμπιστοσύνης που χαρακτηρίζει κάθε τραπεζική σύμβαση, η υποχρέωση της τράπεζας έχει ως περιεχόμενο ότι αυτή θα πράξει ότι είναι αναγκαίο για την εξυπηρέτηση και τη ΠΡΟΣΤΑΣΙΑ ΤΩΝ ΟΙΚΟΝΟΜΙΚΩΝ ΣΥΜΦΕΡΟΝΤΩΝ ΤΟΥ.
Επομένως η εν λόγω εφετειακή απόφαση ακύρωσε τις πράξεις αναγνώρισης οφειλής των δανειοληπτών ως αντίθετες στα χρηστά ήθη και αναγνώρισε πως οι δανειακές σχέσεις των εν λόγω πελατών αναδρομικά διέπονται από τους συμβατικούς όρους των αρχικών σε Ευρώ (€) συμβάσεων.
Η απόφαση έχει ως εξής :


Κυριακή 8 Οκτωβρίου 2017
Εν μέρει Σχολιασμός της σύμβασης δανείου σε ελβετικά φράγκα μετά την εκδίκαση της έφεσης κατά της πρωτόδικης 334/2016 απόφασης του ΠΠρωτΑθην.
Μετά
το εξαίρετο άρθρο του πολύ καλού φίλου μου και συνεργάτη Μάριου
Μαρινάκου σχετικά με τις σχέψεις του για τα δάνεια σε ελβετικά φράγκα,
ήρθε και η σειρά μου να σας εκθέσω μερικά πράγματα.
Προστασία δόσης
Επειδή ασχολήθηκα πολλές ώρες με το κεφάλαιο προστασία δόσης, ιδού κάποιες από τις σκέψεις που έκανα κατά την διάρκεια αντίκρουσης συγκεκριμένου λόγου εφέσεως της τράπεζας. Για την ακρίβεια η Τράπεζα, φαινομενικά και υποτίθεται για να μετριάσει τις συνέπειες που ενδεχομένως να επερχόταν κατά την διάρκεια λειτουργίας της σύμβασης στους καταναλωτές, εφηύρε το πρόγραμμα της προστασίας δόσης απο τις διακυμάνσεις του ελβετικού φράγκου σε σχέση με το ευρώ για τα πρώτα 3 έτη της σύμβασης. Όμως ενώ όπως όλοι οι γνωρίζοντες βασικά πράγματα της νομικής επιστήμης γνωρίζουν πως τοκοχρεολυτικό δάνειο είναι αυτό που περιλαμβάνει μέρος του κεφαλαίου και τόκο, εντούτοις το πρόγραμμα προστασίας δόσης, σύμφωνα με τους ισχυρισμούς της τράπεζας καλύπτει μόνο την μηνιαία δόση και ουχί το άληκτο κεφάλαιο.
Έτσι όμως καταστρατηγείται η καθοδηγητικής λειτουργίας έννοια του τοκοχρεολυτικού δανείου στο μέτρο που το άληκτο κεφάλαιο αποτελείται από την πρόσθεση των εναπομεινουσών μηνιαίων δόσεων και επομένως αφού είναι προστατευμένες οι μηνιαίες δόσεις, τότε για ποιο λόγο να μην είναι προστατευμένο και το άληκτο κεφάλαιο.!!!
β. Συμφώνησε τόσο την ανανέωση της προστασίας δόσης, όσο και την οποτεδήποτε ενεργοποίηση της προστασίας δόσης προφορικά και όχι εγγράφως, συμφωνίες που προκύπτουν από έγγραφα της τράπεζας στους δανειολήπτες. Επομένως και επειδή στα πλαίσια της συλλογικής αγωγής ο κάθε ΓΟΣ ελέγχεται in abstracto και δη ως προς την αφηρημένη επικινδυνότητά του, σαφώς και οι εν λόγω προφορικές συμφωνίες είναι καθόλα αδιαφανείς στο μέτρο που ουδόλως προκύπτουν οι όροι και οι προυποθέσεις της ανανέωσης της προστασίας δόσης, το κόστος της ανανέωσης, η περίοδος της ανανέωσης και φυσικά η ισοτιμία της ανανέωσης της προστασίας και δη εάν κατά την ανανέωση ισχύσει η ισοτιμία της ημέρας εκταμίευσης του δανείου είτε η ισοτιμία της ημέρας ανανέωσης της προστασίας.
Επομένως σαφώς και υφίσταται ο αφηρημένος κίνδυνος ισοσκελισμού του επιτοκιακού κόστους ενός δανείου σε ελβετικά με ένα δάνειο σε ευρώ, στο μέτρο που η τράπεζα μπορεί μονομερώς να αυξήσει σε δυσθεώρητα επίπεδα το κόστος προστασίας της μηνιαίας δόσης μέσω της προσαύξησης του επιτοκίου της, παρά τις διαφημίσεις προώθησης των εν λόγω δανείων ως δάνεια "και ευκαιρία και προστασία". Αυτό το αναφέρω, δοθέντος ότι το κόστος της προστασίας δόσης για τα πρώτα 3 έτη των δανείων σε ελβετικά φράγκα ήτο η προσαύξηση στο επιτόκιο της τάξης σε άλλους μεν δανειολήπτες 0,15%, σε άλλους δε 0,20%.
γ. Επέβαλε την προστασία δόσης ακόμη και στο +5% απο την ισοτιμία εκταμίευσης του δανείου. Τί σημαίνει αυτό ; Η τράπεζα εκτός του -5%, κατά παράδοξο τρόπο με τον ίδιο προδιατυπομένο όρο καθόρισε την προστασία της μηνιαίας δόσης ΚΑΙ στο +5% από την ισοτιμία εκταμίευσης του δανείου. Πράγματι το -5%, ως αρνητικό ποσοστό διακύμανσης από την ισοτιμία εκταμίευσης μπορεί να δικαιολογηθεί στο μέτρο που αν η ισοτιμία διακυμανθεί σε μεγαλύτερο ποσοστό από το -5% , η ζημία του πελάτη θα περιορισθεί στο εν λόγω ποσοστό. Αντιθέτως, αν ισοτιμία του €/CHF διακυμανθεί ευμενώς για τον δανειολήπτη σε σχέση με την ισοτιμία εκταμίευσης του δανείου, τότε ουδόλως υφίσταται εύλογη αιτία να προστατευθεί ο δανειολήπτης από το δικό του όφελος.
Εν προκειμένω ας δούμε ένα παράδειγμα. Ας υποθέσουμε ότι κατά την εκταμίευση η ισοτιμία βάσης ήτο αυτή του 1€/1,650 CHF και επομένως ο δανειολήπτης προκειμένου να πληρώσει μία δόση 1.650,00 CHF, έπρεπε να καταβάλλει στην εκκαλούσα 1.000€ προκειμένου να αγοράσει τα 1.650,00 ελβετικά φράγκα. Όμως, σε περίπτωση που κατά την διάρκεια ισχύος της προστασίας δόσης η ισοτιμία €/ CHF θεωρητικά λ.χ διακυμαινόταν ευμενώς για τους δανειολήπτες από το 1€/1,650 CHF στο 1€/1,900 CHF, ο δανειολήπτης άνευ ευλόγου αιτίας, αντί να καλείται να καταβάλλει στην εκκαλούσα για την ίδια δόση (1.650 ελβετικά φράγκα) το ποσό των 868,00€ για να αγοράσει τα 1.650,00 ελβετικά φράγκα, υποχρεωτικά λόγω του περιορισμού του οφέλους του (μέχρι +5% από την ισοτιμία βάσης) θα πρέπει να καταβάλει 952,00€ για να τα αγοράσει.
Δεν είναι υπερβολή να ειπωθεί, ότι με τον εν λόγω ΓΟΣ καταλύεται η έννοια της προστασία τόσο ετυμολογικά όσο και σε όλη την συναλλακτική της διάσταση.
Ας πάρουμε την ερμηνεία της λέξης προστασία. Προστασία είναι ο τρόπος ή το μέσο με τον οποίο αποφεύγεται κάτι δυσάρεστο ή επικίνδυνο. Π.χ η χρήση του αντηλιακού προστατεύει το δέρμα από ενδεχόμενα ηλιακά εγκαύματα που είναι άκρως επικίνδυνα για το μέγιστο αγαθό της σωματικής υγείας μας. Επομένως η χρήση της προστασίας της μηνιαίας δόσης μπορεί να ερμηνευτεί αναλόγως μόνο σε σχέση με την ενδεχόμενη δυσμενή εξέλιξη της συναλλαγματικής ισοτιμίας σε σχέση με την καθορισθείσα ισοτιμία βάσης (ισοτιμία εκταμίευσης) και ουχί σε σχέση με την ευμενή εξέλιξη της συναλλαγματικής ισοτιμίας στο μέτρο που δεν μπορεί να εννοηθεί ως μέσο-τρόπος με τον οποίο να αποφεύγεται κάτι ωφέλιμο και προσοδοφόρο.
Σημειωθείτω πως η έλλειψη ΕΥΛΟΓΗΣ ΑΙΤΙΑΣ καθορισμού μία τέτοιας συμβατικής πρόβλεχης έγκειται στο γεγονός πως σύμφωνα με τους ισχυρισμούς της τράπεζας, ο δανειολήπτης απλά πρέπει να καταβάλει κάθε φορά ένα ποσό εγχώριων νομισματικών μονάδων (€) προκειμένου να αγοράσει την συγκεκριμένη ποσότητα ελβετικών φράγκων. Επομένως τί την ενδιαφέρει την τράπεζα αν δανειολήπτης πληρώσει 500, 600 η 1000 ευρώ, τι στιγμή που καθ' ομολογία της αυτό που την ενδιαφέρεί είναι να αγοράσει την συγκεκριμένη ποσότητα ελβετικών φράγκων που αντιστοιχεί στην μηνιαία δόση εκάστου δανείου;;.
Και όμως αγαπητοί δανειολήπτες, ασφαλώς και την ενδιαφέρει στο μέτρο που η τράπεζα το μόνο που προσδοκά να λαβαίνει από τους δανειολήπτες είναι Ευρώ (€) και ουδόλως ελβετικά φράγκα. Ο αληθής χαρακτηρισμός του δανείου είναι αυτός του χορηγηθέντος δανείου σε ευρώ με "ρήτρα αξίας ελβετικών φράγκων".
δ. Δεν είναι υπερβολή να ειπωθεί πως ο όρος περί 3τους προστασίας της μηνιαίας δόσης είναι άκυρος στο μέτρο που φαλκιδεύει τα θεμελιώδη δικαιώματα του καταναλωτή για αποτελεσματική προστασία του απο τον συναλλαγματικό κίνδυνο για όλη τη συμβατική διάρκεια. Πράγματι στο μέτρο που η τράπεζα δια μέσου προδιατυπωμένου ΓΟΣ ανέλαβε την υποχρέωση να τον προστατέψει και από την στιγμή που προέκυψε εγγράφως που αυτοβούλως η ίδια ουδόλως ανέφερε στους καταναλωτές την δυνατότητα καθώς και έτερες τεχνικές κάλυψης του συναλλαγματικού κινδύνου και το κόστος αυτών, ο εν λόγω ΓΟΣ αντιτίθεται είναι άκυρος ως λογιζόμενη παραίτηση από τις ανειληφθείσες συμβατικές υποχρεώσεις της.
Στον αντίποδα βέβαια σύμφωνα με την επιχειρηματολογία της τράπεζας, ουδόλως υφίστατο κατά τον χρόνο κατάρτισης των εν λόγω συμβάσεων σε ελβετικά φράγκα οικονομικά ανεκτό για τους δανειολήπτες πρόγραμμα προστασίας που να καλύπτει τόσο για τις μηνιαίες δόσεις όσο και για το άληκτο κεφάλαιο, δοθέντος ότι σύμφωνα με τους ισχυρισμούς της αυτό θα επιβάρυνε το επιτόκιο με ένα ποσοστό της τάξης του 30% και έτσι το εν λόγω προιόν δεν θα ήτο ελκυστικό.
Επομένως συνομολογήθηκε από την τράπεζα πως η τελευταία αυτοβούλως δεν ανέφερε στους δανειολήπτες το φερόμενο ποσοστό επιβάρυνσης του επιτοκίου τους ως ΣΥΝΟΛΙΚΗ και αποτελεσματική προστασία τους απο τον συναλλαγματικό κίνδυνο και εισήγαγε ως μόνη προστασία απο αυτόν το 3ετες πρόγραμμα προστασίας δόσης σε συμβάσεις ΒΕΒΑΙΑ 20,30 και 40 ετών.
Τοιουτοτρόπως όμως, αφενός μεν παραιτήθηκε από την ανειλημμένη συμβατικά υποχρέωσή της να προστατέψει αποτελεσματικά τους δανειολήπτες από τον συναλλαγματικό κίνδυνο διαψεύδοντας τις δικαιολογημένες προσδοκίες τους περί τούτου, αφετέρου δε φαλκίδευσε το δικαίωμά τους να προστατευούν αποτελεσματικά από τον συναλλαγματικό κίνδυνο, πράγμα που θα μπορούσε να συμβεί μόνο κατά την εκταμίευση του δανείου και όχι μεταγενέστερα. Επομένως δια των ειρημένων ενεργειών της η τράπεζα δημιούργησε στους δανειολήπτες τεράστιο γνωσιολογικό έλλειμα,έλλειμμα εναλλακτικών λύσεων, μη εμφανή συγκρίσιμα μεγέθη με άλλα στεγαστικά σε EURO προιόντα και εν τέλει οδήγησε τους δανειολήπτες να λάβουν την απόφαση σύναψης των επίδικων συμβάσεων που σε διαφορετική περίπτωση ουδόλως θα λάβαιναν.
Διότι το νόημα αυτής της υπόθεσης είναι το εξής : Η δικαιοπρακτική αυτοδιάθεση των καταναλωτών, δηλαδή η ελευθερία τους να επιλέξουν το στεγαστικό προιόν που ταιριάζει στο οικονομικό προφίλ τους, ουδόλως θα πρέπει να καταργείται μέσω αδιαφανών θεμελιωδών μεγεθών της σύμβασης. Άλλωστε αυτό είναι και το νόημα μίας όλως διαφανούς σύμβασης. Δηλαδή μέσω απόλυτα διαφανών, ιδίως ως προς τις δυσμενείς οικονομικές συνέπειες και επιβαρύνσεις, όρων να παρέχεται στους καταναλωτές το απαραίτητο επίπεδο πληροφόρησης για το σύνολο των δικαιωμάτων και υποχρεώσεών τους που απορρέουν από την σύμβαση έτσι ώστε τελικώς αυτοί να είναι απολύτως υπεύθυνοι για την συμβατική επιλογή τους! Αυτό θα έπρεπε να είναι και ο κανόνας και η επέμβαση του δικαστή σε ένα συμβατικό οικοδόμημα κανονικά θα έπρεπε να είναι η εξαίρεση.
Διαφορετικά, η επέμβαση του εφαρμοστή του δικαίου σε μία αδιαφανή σύμβαση καθίσταται όλως επιτακτική. Με την δική του συμβολή μπορεί να αποκατασταθεί η διαταραχθείσα συμβατική δικαιοσύνη δια της αντικατάστασης της τυπικής ισορροπίας που ήθελε να καταστήσει μία προδιατυπωμένη σύμβαση με μία ουσιαστική ισορροπία ικανή να εξισσοροπήσει τα δικαιώματα, τις υποχρεώσεις και τους κινδύνους που εμπεριέχονται σε ένα συμβατικό οικοδόμημα.
Εν αναμονή λοιπόν της εφετειακής απόφασης και καλή μας επιτυχία!.
Αντώνης Πράτας
Προστασία δόσης
Επειδή ασχολήθηκα πολλές ώρες με το κεφάλαιο προστασία δόσης, ιδού κάποιες από τις σκέψεις που έκανα κατά την διάρκεια αντίκρουσης συγκεκριμένου λόγου εφέσεως της τράπεζας. Για την ακρίβεια η Τράπεζα, φαινομενικά και υποτίθεται για να μετριάσει τις συνέπειες που ενδεχομένως να επερχόταν κατά την διάρκεια λειτουργίας της σύμβασης στους καταναλωτές, εφηύρε το πρόγραμμα της προστασίας δόσης απο τις διακυμάνσεις του ελβετικού φράγκου σε σχέση με το ευρώ για τα πρώτα 3 έτη της σύμβασης. Όμως ενώ όπως όλοι οι γνωρίζοντες βασικά πράγματα της νομικής επιστήμης γνωρίζουν πως τοκοχρεολυτικό δάνειο είναι αυτό που περιλαμβάνει μέρος του κεφαλαίου και τόκο, εντούτοις το πρόγραμμα προστασίας δόσης, σύμφωνα με τους ισχυρισμούς της τράπεζας καλύπτει μόνο την μηνιαία δόση και ουχί το άληκτο κεφάλαιο.
Έτσι όμως καταστρατηγείται η καθοδηγητικής λειτουργίας έννοια του τοκοχρεολυτικού δανείου στο μέτρο που το άληκτο κεφάλαιο αποτελείται από την πρόσθεση των εναπομεινουσών μηνιαίων δόσεων και επομένως αφού είναι προστατευμένες οι μηνιαίες δόσεις, τότε για ποιο λόγο να μην είναι προστατευμένο και το άληκτο κεφάλαιο.!!!
β. Συμφώνησε τόσο την ανανέωση της προστασίας δόσης, όσο και την οποτεδήποτε ενεργοποίηση της προστασίας δόσης προφορικά και όχι εγγράφως, συμφωνίες που προκύπτουν από έγγραφα της τράπεζας στους δανειολήπτες. Επομένως και επειδή στα πλαίσια της συλλογικής αγωγής ο κάθε ΓΟΣ ελέγχεται in abstracto και δη ως προς την αφηρημένη επικινδυνότητά του, σαφώς και οι εν λόγω προφορικές συμφωνίες είναι καθόλα αδιαφανείς στο μέτρο που ουδόλως προκύπτουν οι όροι και οι προυποθέσεις της ανανέωσης της προστασίας δόσης, το κόστος της ανανέωσης, η περίοδος της ανανέωσης και φυσικά η ισοτιμία της ανανέωσης της προστασίας και δη εάν κατά την ανανέωση ισχύσει η ισοτιμία της ημέρας εκταμίευσης του δανείου είτε η ισοτιμία της ημέρας ανανέωσης της προστασίας.
Επομένως σαφώς και υφίσταται ο αφηρημένος κίνδυνος ισοσκελισμού του επιτοκιακού κόστους ενός δανείου σε ελβετικά με ένα δάνειο σε ευρώ, στο μέτρο που η τράπεζα μπορεί μονομερώς να αυξήσει σε δυσθεώρητα επίπεδα το κόστος προστασίας της μηνιαίας δόσης μέσω της προσαύξησης του επιτοκίου της, παρά τις διαφημίσεις προώθησης των εν λόγω δανείων ως δάνεια "και ευκαιρία και προστασία". Αυτό το αναφέρω, δοθέντος ότι το κόστος της προστασίας δόσης για τα πρώτα 3 έτη των δανείων σε ελβετικά φράγκα ήτο η προσαύξηση στο επιτόκιο της τάξης σε άλλους μεν δανειολήπτες 0,15%, σε άλλους δε 0,20%.
γ. Επέβαλε την προστασία δόσης ακόμη και στο +5% απο την ισοτιμία εκταμίευσης του δανείου. Τί σημαίνει αυτό ; Η τράπεζα εκτός του -5%, κατά παράδοξο τρόπο με τον ίδιο προδιατυπομένο όρο καθόρισε την προστασία της μηνιαίας δόσης ΚΑΙ στο +5% από την ισοτιμία εκταμίευσης του δανείου. Πράγματι το -5%, ως αρνητικό ποσοστό διακύμανσης από την ισοτιμία εκταμίευσης μπορεί να δικαιολογηθεί στο μέτρο που αν η ισοτιμία διακυμανθεί σε μεγαλύτερο ποσοστό από το -5% , η ζημία του πελάτη θα περιορισθεί στο εν λόγω ποσοστό. Αντιθέτως, αν ισοτιμία του €/CHF διακυμανθεί ευμενώς για τον δανειολήπτη σε σχέση με την ισοτιμία εκταμίευσης του δανείου, τότε ουδόλως υφίσταται εύλογη αιτία να προστατευθεί ο δανειολήπτης από το δικό του όφελος.
Εν προκειμένω ας δούμε ένα παράδειγμα. Ας υποθέσουμε ότι κατά την εκταμίευση η ισοτιμία βάσης ήτο αυτή του 1€/1,650 CHF και επομένως ο δανειολήπτης προκειμένου να πληρώσει μία δόση 1.650,00 CHF, έπρεπε να καταβάλλει στην εκκαλούσα 1.000€ προκειμένου να αγοράσει τα 1.650,00 ελβετικά φράγκα. Όμως, σε περίπτωση που κατά την διάρκεια ισχύος της προστασίας δόσης η ισοτιμία €/ CHF θεωρητικά λ.χ διακυμαινόταν ευμενώς για τους δανειολήπτες από το 1€/1,650 CHF στο 1€/1,900 CHF, ο δανειολήπτης άνευ ευλόγου αιτίας, αντί να καλείται να καταβάλλει στην εκκαλούσα για την ίδια δόση (1.650 ελβετικά φράγκα) το ποσό των 868,00€ για να αγοράσει τα 1.650,00 ελβετικά φράγκα, υποχρεωτικά λόγω του περιορισμού του οφέλους του (μέχρι +5% από την ισοτιμία βάσης) θα πρέπει να καταβάλει 952,00€ για να τα αγοράσει.
Δεν είναι υπερβολή να ειπωθεί, ότι με τον εν λόγω ΓΟΣ καταλύεται η έννοια της προστασία τόσο ετυμολογικά όσο και σε όλη την συναλλακτική της διάσταση.
Ας πάρουμε την ερμηνεία της λέξης προστασία. Προστασία είναι ο τρόπος ή το μέσο με τον οποίο αποφεύγεται κάτι δυσάρεστο ή επικίνδυνο. Π.χ η χρήση του αντηλιακού προστατεύει το δέρμα από ενδεχόμενα ηλιακά εγκαύματα που είναι άκρως επικίνδυνα για το μέγιστο αγαθό της σωματικής υγείας μας. Επομένως η χρήση της προστασίας της μηνιαίας δόσης μπορεί να ερμηνευτεί αναλόγως μόνο σε σχέση με την ενδεχόμενη δυσμενή εξέλιξη της συναλλαγματικής ισοτιμίας σε σχέση με την καθορισθείσα ισοτιμία βάσης (ισοτιμία εκταμίευσης) και ουχί σε σχέση με την ευμενή εξέλιξη της συναλλαγματικής ισοτιμίας στο μέτρο που δεν μπορεί να εννοηθεί ως μέσο-τρόπος με τον οποίο να αποφεύγεται κάτι ωφέλιμο και προσοδοφόρο.
Σημειωθείτω πως η έλλειψη ΕΥΛΟΓΗΣ ΑΙΤΙΑΣ καθορισμού μία τέτοιας συμβατικής πρόβλεχης έγκειται στο γεγονός πως σύμφωνα με τους ισχυρισμούς της τράπεζας, ο δανειολήπτης απλά πρέπει να καταβάλει κάθε φορά ένα ποσό εγχώριων νομισματικών μονάδων (€) προκειμένου να αγοράσει την συγκεκριμένη ποσότητα ελβετικών φράγκων. Επομένως τί την ενδιαφέρει την τράπεζα αν δανειολήπτης πληρώσει 500, 600 η 1000 ευρώ, τι στιγμή που καθ' ομολογία της αυτό που την ενδιαφέρεί είναι να αγοράσει την συγκεκριμένη ποσότητα ελβετικών φράγκων που αντιστοιχεί στην μηνιαία δόση εκάστου δανείου;;.
Και όμως αγαπητοί δανειολήπτες, ασφαλώς και την ενδιαφέρει στο μέτρο που η τράπεζα το μόνο που προσδοκά να λαβαίνει από τους δανειολήπτες είναι Ευρώ (€) και ουδόλως ελβετικά φράγκα. Ο αληθής χαρακτηρισμός του δανείου είναι αυτός του χορηγηθέντος δανείου σε ευρώ με "ρήτρα αξίας ελβετικών φράγκων".
δ. Δεν είναι υπερβολή να ειπωθεί πως ο όρος περί 3τους προστασίας της μηνιαίας δόσης είναι άκυρος στο μέτρο που φαλκιδεύει τα θεμελιώδη δικαιώματα του καταναλωτή για αποτελεσματική προστασία του απο τον συναλλαγματικό κίνδυνο για όλη τη συμβατική διάρκεια. Πράγματι στο μέτρο που η τράπεζα δια μέσου προδιατυπωμένου ΓΟΣ ανέλαβε την υποχρέωση να τον προστατέψει και από την στιγμή που προέκυψε εγγράφως που αυτοβούλως η ίδια ουδόλως ανέφερε στους καταναλωτές την δυνατότητα καθώς και έτερες τεχνικές κάλυψης του συναλλαγματικού κινδύνου και το κόστος αυτών, ο εν λόγω ΓΟΣ αντιτίθεται είναι άκυρος ως λογιζόμενη παραίτηση από τις ανειληφθείσες συμβατικές υποχρεώσεις της.
Στον αντίποδα βέβαια σύμφωνα με την επιχειρηματολογία της τράπεζας, ουδόλως υφίστατο κατά τον χρόνο κατάρτισης των εν λόγω συμβάσεων σε ελβετικά φράγκα οικονομικά ανεκτό για τους δανειολήπτες πρόγραμμα προστασίας που να καλύπτει τόσο για τις μηνιαίες δόσεις όσο και για το άληκτο κεφάλαιο, δοθέντος ότι σύμφωνα με τους ισχυρισμούς της αυτό θα επιβάρυνε το επιτόκιο με ένα ποσοστό της τάξης του 30% και έτσι το εν λόγω προιόν δεν θα ήτο ελκυστικό.
Επομένως συνομολογήθηκε από την τράπεζα πως η τελευταία αυτοβούλως δεν ανέφερε στους δανειολήπτες το φερόμενο ποσοστό επιβάρυνσης του επιτοκίου τους ως ΣΥΝΟΛΙΚΗ και αποτελεσματική προστασία τους απο τον συναλλαγματικό κίνδυνο και εισήγαγε ως μόνη προστασία απο αυτόν το 3ετες πρόγραμμα προστασίας δόσης σε συμβάσεις ΒΕΒΑΙΑ 20,30 και 40 ετών.
Τοιουτοτρόπως όμως, αφενός μεν παραιτήθηκε από την ανειλημμένη συμβατικά υποχρέωσή της να προστατέψει αποτελεσματικά τους δανειολήπτες από τον συναλλαγματικό κίνδυνο διαψεύδοντας τις δικαιολογημένες προσδοκίες τους περί τούτου, αφετέρου δε φαλκίδευσε το δικαίωμά τους να προστατευούν αποτελεσματικά από τον συναλλαγματικό κίνδυνο, πράγμα που θα μπορούσε να συμβεί μόνο κατά την εκταμίευση του δανείου και όχι μεταγενέστερα. Επομένως δια των ειρημένων ενεργειών της η τράπεζα δημιούργησε στους δανειολήπτες τεράστιο γνωσιολογικό έλλειμα,έλλειμμα εναλλακτικών λύσεων, μη εμφανή συγκρίσιμα μεγέθη με άλλα στεγαστικά σε EURO προιόντα και εν τέλει οδήγησε τους δανειολήπτες να λάβουν την απόφαση σύναψης των επίδικων συμβάσεων που σε διαφορετική περίπτωση ουδόλως θα λάβαιναν.
Διότι το νόημα αυτής της υπόθεσης είναι το εξής : Η δικαιοπρακτική αυτοδιάθεση των καταναλωτών, δηλαδή η ελευθερία τους να επιλέξουν το στεγαστικό προιόν που ταιριάζει στο οικονομικό προφίλ τους, ουδόλως θα πρέπει να καταργείται μέσω αδιαφανών θεμελιωδών μεγεθών της σύμβασης. Άλλωστε αυτό είναι και το νόημα μίας όλως διαφανούς σύμβασης. Δηλαδή μέσω απόλυτα διαφανών, ιδίως ως προς τις δυσμενείς οικονομικές συνέπειες και επιβαρύνσεις, όρων να παρέχεται στους καταναλωτές το απαραίτητο επίπεδο πληροφόρησης για το σύνολο των δικαιωμάτων και υποχρεώσεών τους που απορρέουν από την σύμβαση έτσι ώστε τελικώς αυτοί να είναι απολύτως υπεύθυνοι για την συμβατική επιλογή τους! Αυτό θα έπρεπε να είναι και ο κανόνας και η επέμβαση του δικαστή σε ένα συμβατικό οικοδόμημα κανονικά θα έπρεπε να είναι η εξαίρεση.
Διαφορετικά, η επέμβαση του εφαρμοστή του δικαίου σε μία αδιαφανή σύμβαση καθίσταται όλως επιτακτική. Με την δική του συμβολή μπορεί να αποκατασταθεί η διαταραχθείσα συμβατική δικαιοσύνη δια της αντικατάστασης της τυπικής ισορροπίας που ήθελε να καταστήσει μία προδιατυπωμένη σύμβαση με μία ουσιαστική ισορροπία ικανή να εξισσοροπήσει τα δικαιώματα, τις υποχρεώσεις και τους κινδύνους που εμπεριέχονται σε ένα συμβατικό οικοδόμημα.
Εν αναμονή λοιπόν της εφετειακής απόφασης και καλή μας επιτυχία!.
Αντώνης Πράτας
Σάββατο 1 Απριλίου 2017
Το περιεχόμενο της πρώτης ΘΕΤΙΚΗΣ Εφετειακής απόφασης για Δάνειο Σε Ελβετικά Φράγκα (CHF)
Αγαπητοί αναγνώστες, η πρώτη εφετειακή απόφαση με βάση σύμβαση δανείου σε ελβετικά φράγκα (CHF) είναι γεγονός. Σύμφωνα με το διατακτικό της ακυρώνεται συνολικά διαταγή πληρωμής 520.000,00€ ή αλλιώς 593.475,23 ελβετικών φράγκων.
Παρεμπίπτοντα ζητήματα που έκρινε με δύναμη δεδικασμένου πλέον η εν λόγω απόφαση :
Ναι μεν συνάγεται με βάση το παραστατικό εκταμίευσης ότι συμφωνήθηκε το δάνειο σε ελβετικά φράγκα (CHF) πλην όμως ο δανειολήπτης 'ελαβε αυτό σε ευρώ. Για τους γνωρίζοντες τουτέστι πρόκειται για δάνειο σε ευρώ (€) με ρήτρα αξίας ελβετικού φράγκου, δηλ. δεν χωρεί η εφαρμογή του άρθρου 291ΑΚ.
Άκυρη ως αδιαφανής η αντισταθμιστική προστασία που προσέφερε η τράπεζα στον δανειολήπτη, τουτέστι η ακυρότητα του εν λόγω ΓΟΣ φυσικά οδηγεί και στην ακυρότητα του ΓΟΣ 7α, δοθέντος ότι για τους γνωρίζοντες νομικά η αλληλεξάρτηση των ΓΟΣ σε μία σύμβαση είναι ιδιάζουσας σημασίας για την ακυρότητα ενός απο αυτούς απο τη στιγμή που εξαρτάται και από έτερο άκυρο λόγω αδιαφάνειας ΓΟΣ.
Αθέμιτες εμπορικές πρακτικές της τράπεζας με την εγχείριση εγγράφων που ουδόλως ανταποκρίνονται στην πραγματικότητα.




Εγγραφή σε:
Αναρτήσεις (Atom)